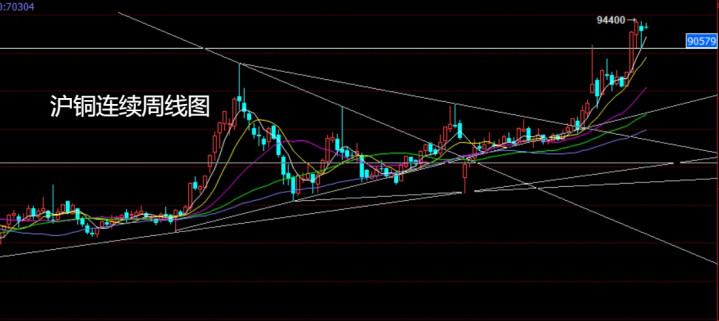
沪铜站稳11万元/吨,伦铜接连刷新历史新高,过去一年涨幅接近47%,全球上演疯狂的抢铜大戏。很多自媒体简单一句话概括:新能源拉动铜涨价。这话听着没错,但只摸到皮毛。本轮铜价狂飙,不是短期题材炒作,是供给硬短板、新产业需求、海外政策预期三重共振大连股票配资,老一套周期投资思维,放到现在很容易踩大坑。

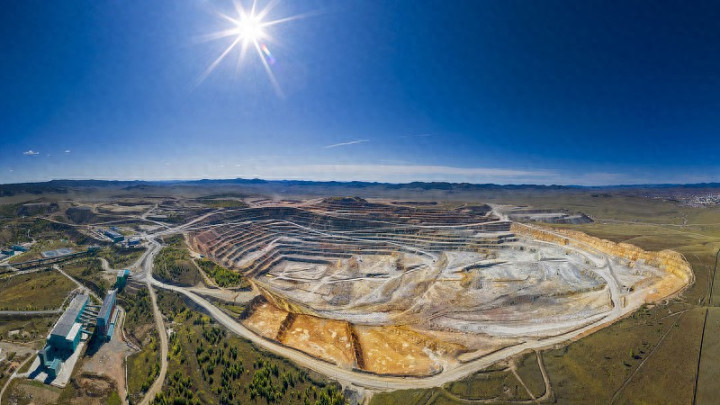
不少散户还在用十年前的老思路看铜:涨价就刺激矿山扩产,供给上来价格自然崩盘。这套逻辑放在锂矿身上管用,放到铜市场,直接失灵。锂矿项目两三年就能投产,价格一涨资本就扎堆砸钱扩产,很容易产能过剩。铜矿完全是另一回事,从勘探、环评、基建到正式投产,周期动辄15到17年。过去二十年全球铜矿资本投入持续不足,老矿山逐年老化、矿石品位持续下滑,新增优质大型矿山寥寥无几。就算铜价持续冲高,短期也很难释放足量新增产能,供给弹性弱到离谱。海外大宗商品大佬杰夫·库里早就点明:铜存在长期供给硬约束,就算美联储加息带来短期回调,中长期基本面很难反转。
很多人只盯着新能源车用铜,却忽略了一个更大的“吞铜巨兽”——AI算力基建。AI服务器、液冷机房、高压供电母线,消耗铜的体量超乎想象。一台液冷算力柜,单单铜材消耗就能接近一吨。叠加电网升级改造、储能项目落地,新质生产力赛道正在源源不断创造全新的铜需求。现在铜的需求结构早已改写,不再单纯依靠地产、基建拉动,AI+新能源+电网改造,共同打开铜需求的天花板。
本轮行情还
有一个容易被普通人忽略的导火索:美国关税预期。市场预判美国未来将对精炼铜征收高额关税,贸易商提前抢货,海量铜资源跨洋运往美国,直接抽干欧美交易所库存,全球铜库存地域错配,海外现货直接收紧。这个因素属于短期催化,放大了价格波动,但不是行情根基。真正支撑铜价高位的,依旧是矿端供给不足。
美联储货币政策,只会制造短期扰动,不能决定铜的长期大方向。铜是美元计价大宗商品,一旦市场预期美联储重启加息,美元走强,铜价大概率迎来一波快速回调。但大家要分清:宏观是扰动,供需才是根基。只要铜矿供给缺口存在,加息带来的下跌,大概率只是阶段性震荡,很难彻底扭转长期趋势。这和之前我们分析大宗商品底层规律完全契合:金融市场热衷于交易宏观预期,但实体产业比拼的永远是实物供需。
AI股票配资
行情一路走高,风险同样藏在暗处,不要盲目无脑看多。第一,如果美联储持续收紧货币政策,美元大幅走强,铜价会迎来深度回调;第二,高价刺激材料替代,部分线缆场景会用铝替代铜,长期会削弱一部分需求;第三,资源国政策摇摆,像智利、刚果(金)这类核心产铜国,出口政策、电力、政局变动,随时冲击原料供给,放大价格波动。铜价绝不是只涨不跌,震荡会是常态。
铜价暴涨,产业链内部更是冰火两重天,完美诠释优质优价的市场秩序。手握海外自有铜矿资源、一体化湿法冶炼企业,能稳稳吃到涨价红利,就像腾远钴业布局刚果(金)铜产能,依托稳定海外原料渠道,在周期波动中韧性十足。反观下游电线电缆、电机制造企业,原材料成本猛涨,向下转嫁成本阻力重重,利润被无情挤压。没有资源壁垒的中游加工厂,在高铜价时代日子会越来越难熬,行业加速优胜劣汰。
放到国家战略层面,铜早已不是普通工业原材料,而是支撑能源转型、算力基建的战略金属。全球各国都看清铜的战略价值,海外资本争相锁定铜矿资源,这场全球抢铜,本质就是新一轮产业变革下基础工业资源的争夺战。
很多散户做周期股,天天蹲美联储消息,盯着K线追涨杀跌,完全无视长达十几年的铜矿产能短板,很容易被短期消息收割。看懂本轮铜行情,核心不是赌美联储降息或者加息,而是看清电气化转型带来长期需求,叠加铜矿资本投入不足,供需错配将长期存在。
周期投资,最忌讳用短期消息代替产业逻辑。铜这一轮行情给所有投资者上了一课:宏观消息只能影响短期价格波动,穿透表象,读懂供需底层矛盾大连股票配资,才能看懂周期。只盯着大洋彼岸的政策做判断,很容易被市场狠狠打脸。
元股证券官网入口|全国领先实盘配资平台提示:本文来自互联网,不代表本网站观点。